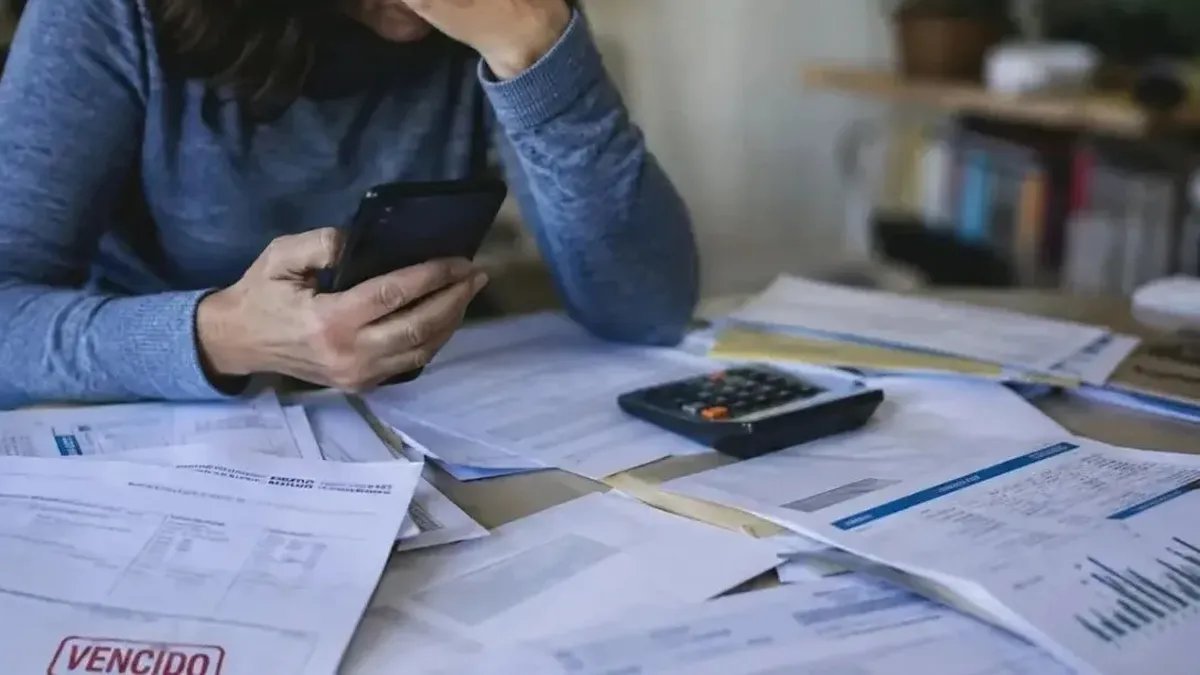
La morosidad de los préstamos a familias bajó de 12,81% en agosto a 12,20% en septiembre, según un informe de la consultora 1816 basado en la Central de Deudores que difundió Diario de Cuyo. Es la primera mejora sostenida en dos años, a la espera del dato oficial del Banco Central que se publicará el 20 de noviembre.
Para todo el sector privado no financiero, la mora pasó de 7,75% a 7,50%, pero la mejora se explica solo por los hogares: en las empresas subió de 3,80% a 3,82%. La baja en familias se registró en las 12 principales entidades del sistema y la deuda con atrasos de hasta 90 días cayó a 2,52%, su menor nivel en más de un año.
El matiz importante está en el denominador. El saldo en mora de las familias cayó 4,1% real en el mes, pero el stock total de préstamos sigue estancado: el indicador mejora porque se reduce la deuda impaga, no porque crezca el crédito. Y una parte de esa reducción se explica por las refinanciaciones, que llegaron a un récord de 3,9% del saldo en familias, unos $2,9 billones renegociados.
El crédito en pesos mostró una leve mejora de 0,9% real en octubre, con tasas cortas estables. Aun así, la irregularidad sigue muy lejos del 1,5% de octubre de 2024. Refinanciar no es lo mismo que pagar: estira el problema en el tiempo. Hasta que el salario real se recupere de verdad, las familias seguirán usando la deuda para llegar a fin de mes y no para consumir o invertir.